2026년 9월 기준(9월 20일) | 국세청 퇴직소득세 계산방법 적용
퇴직금 세금 얼마 계산하면 나올까요? 근속 10년에 퇴직금이 4,000만원이라면 소득세는 44만원이고, 여기에 지방소득세 4만 4,000원이 붙어 총 48만 4,000원입니다. 소득세 기준 실효세율은 1.1%입니다. 퇴직금 전체가 아니라 근속연수공제와 환산급여공제를 뺀 880만원에만 세율이 적용되기 때문입니다. 같은 돈을 IRP 계좌에서 55세 이후 연금으로 받으면 소득세는 30만 8,000원까지 내려갑니다.
근속 10년·퇴직금 4,000만원이 소득세 44만원이 되는 5단계
퇴직금은 월급과 합치지 않고 퇴직소득세를 따로 계산해 원천징수한다
퇴직금은 월급이나 사업소득과 합산하지 않고 따로 세금을 계산하는 분류과세 소득입니다. 그래서 5월에 종합소득세 신고 방법 완벽 정리에서 다루는 세율 구간과는 별개의 산식을 씁니다. 계산 기준은 월 평균임금 400만원인 직장인이 10년을 근무해 받는 퇴직금 4,000만원(30일분 평균임금 × 근속연수)입니다. 퇴직금 액수 자체를 어떻게 구하는지는 5인 미만 사업장 퇴직금 지급기준에서 실제 사례로 풀어두었습니다.
- 근속연수공제 — 근속 10년은 500만원 + (10년 − 5년) × 200만원 = 1,500만원입니다.
- 환산급여 — (4,000만원 − 1,500만원) ÷ 10년 × 12 = 3,000만원으로, 1년 치 급여로 되돌려 계산합니다.
- 환산급여공제 — 800만원 + (3,000만원 − 800만원) × 60% = 2,120만원입니다. 3,000만원에서 이를 빼면 과세표준은 880만원입니다.
- 환산산출세액 — 880만원은 1,400만원 이하 구간이라 세율 6%를 곱해 52만 8,000원입니다.
- 산출세액 — 52만 8,000원 ÷ 12 × 10년 = 44만원이 원천징수되는 소득세입니다. 소득세의 10%인 지방소득세 4만 4,000원이 별도로 붙어 합계는 48만 4,000원입니다.
이 산식이 맞는지는 국세청 예시로 검산할 수 있습니다. 국세청은 근속 20년, 퇴직급여 1억원인 직원의 산출세액을 112만원(1,120천원)으로 제시하는데, 위 5단계를 그대로 적용해도 같은 값이 나옵니다.
연 500만원씩 쌓았는데 5년차는 1.9%, 20년차는 1.12% — 5개 사례 비교
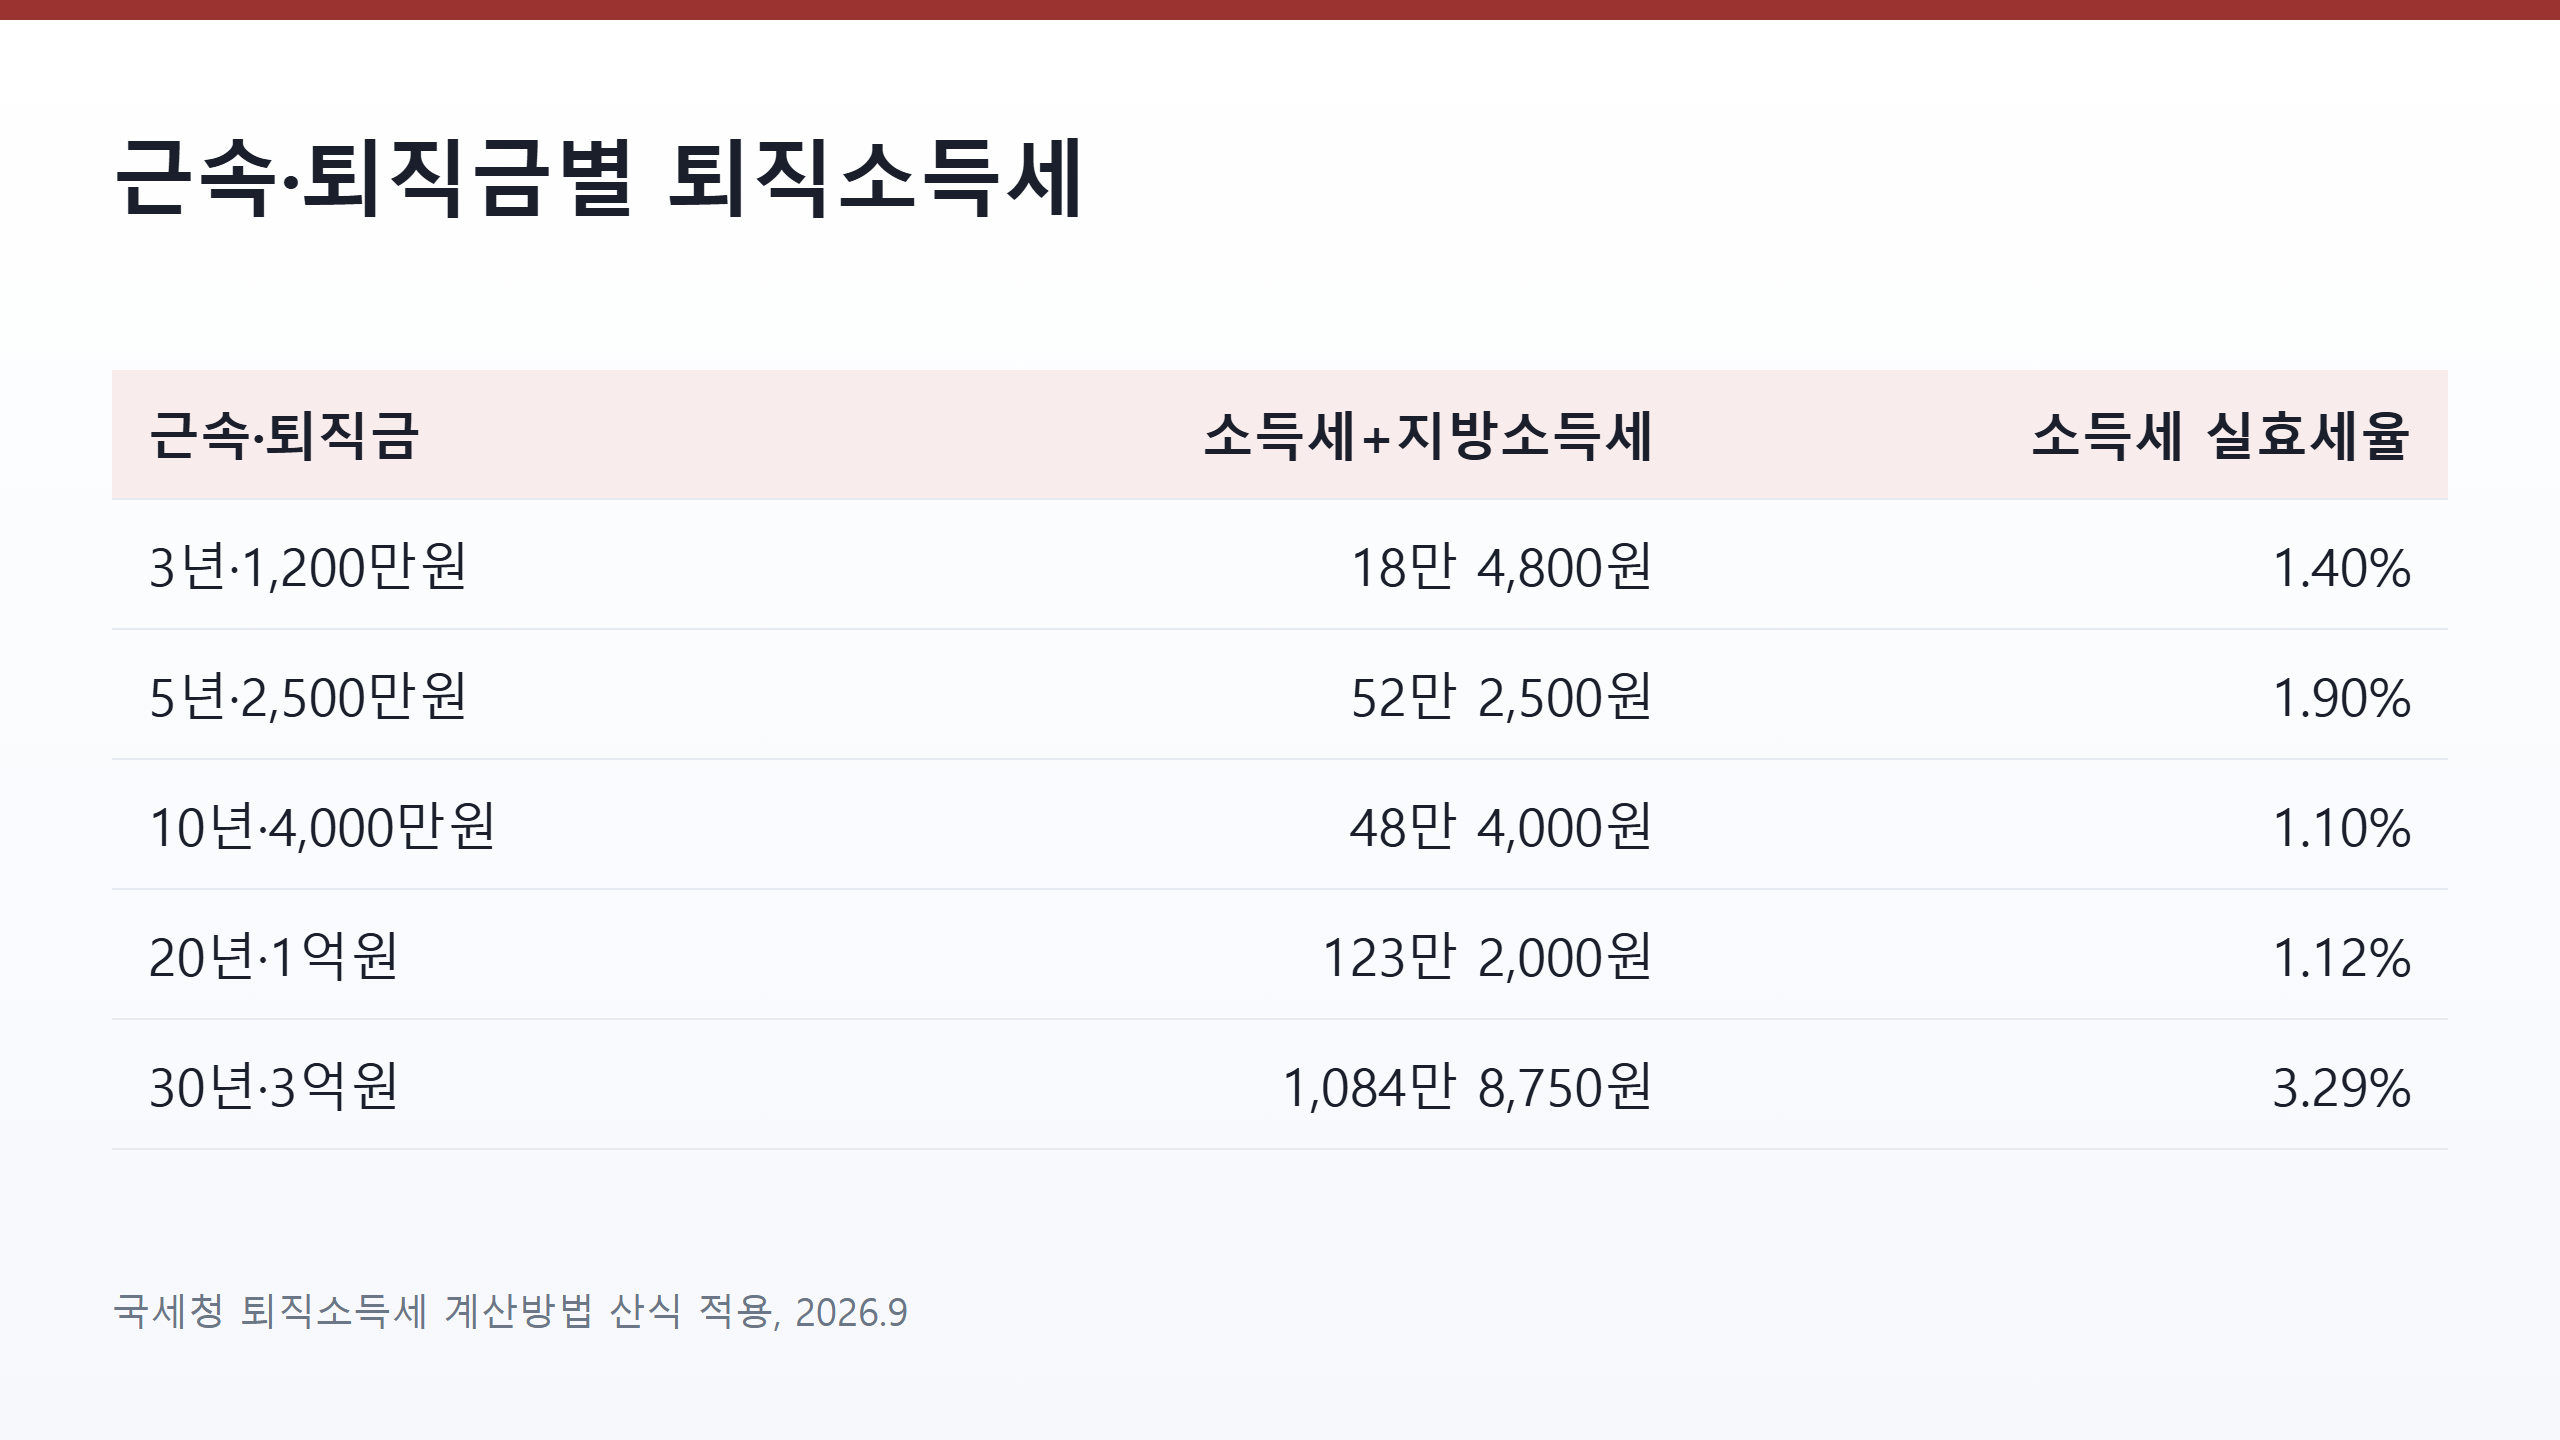
근속·퇴직금별 퇴직소득세와 실효세율 (출처: 국세청 퇴직소득세 산식으로 계산, 2026.9 기준)
근속과 퇴직금 규모가 다른 다섯 가지 경우를 같은 산식에 넣어봤습니다. 소득세 기준 실효세율은 1%대에서 시작해 퇴직금이 3억원으로 커지면 3.29%까지 올라갑니다.
| 근속·퇴직금 | 근속연수공제 | 환산급여 | 과세표준 | 소득세(산출세액) |
|---|---|---|---|---|
| 3년·1,200만원 | 300만원 | 3,600만원 | 1,120만원 | 16만 8,000원 |
| 5년·2,500만원 | 500만원 | 4,800만원 | 1,600만원 | 47만 5,000원 |
| 10년·4,000만원 | 1,500만원 | 3,000만원 | 880만원 | 44만원 |
| 20년·1억원 | 4,000만원 | 3,600만원 | 1,120만원 | 112만원 |
| 30년·3억원 | 7,000만원 | 9,200만원 | 3,470만원 | 986만 2,500원 |
표에서 눈에 띄는 건 2,500만원(5년)과 1억원(20년)의 비교입니다. 두 경우 모두 1년에 500만원씩 퇴직급여가 쌓인 셈인데, 5년차는 실효세율이 1.9%이고 20년차는 1.12%로 낮습니다. 근속연수공제가 5년 차는 500만원, 20년 차는 4,000만원까지 커져서 같은 연평균 금액에서도 과세표준이 1,600만원에서 1,120만원으로 줄어들기 때문입니다. 반대로 3억원(30년)은 환산급여가 9,200만원으로 올라가 과세표준이 3,470만원이 되고, 15% 구간에 들어가면서 소득세가 986만 2,500원까지 늘어납니다.
일시금 44만원 vs IRP 연금 30만 8,000원 — 받는 방식으로 갈리는 세금
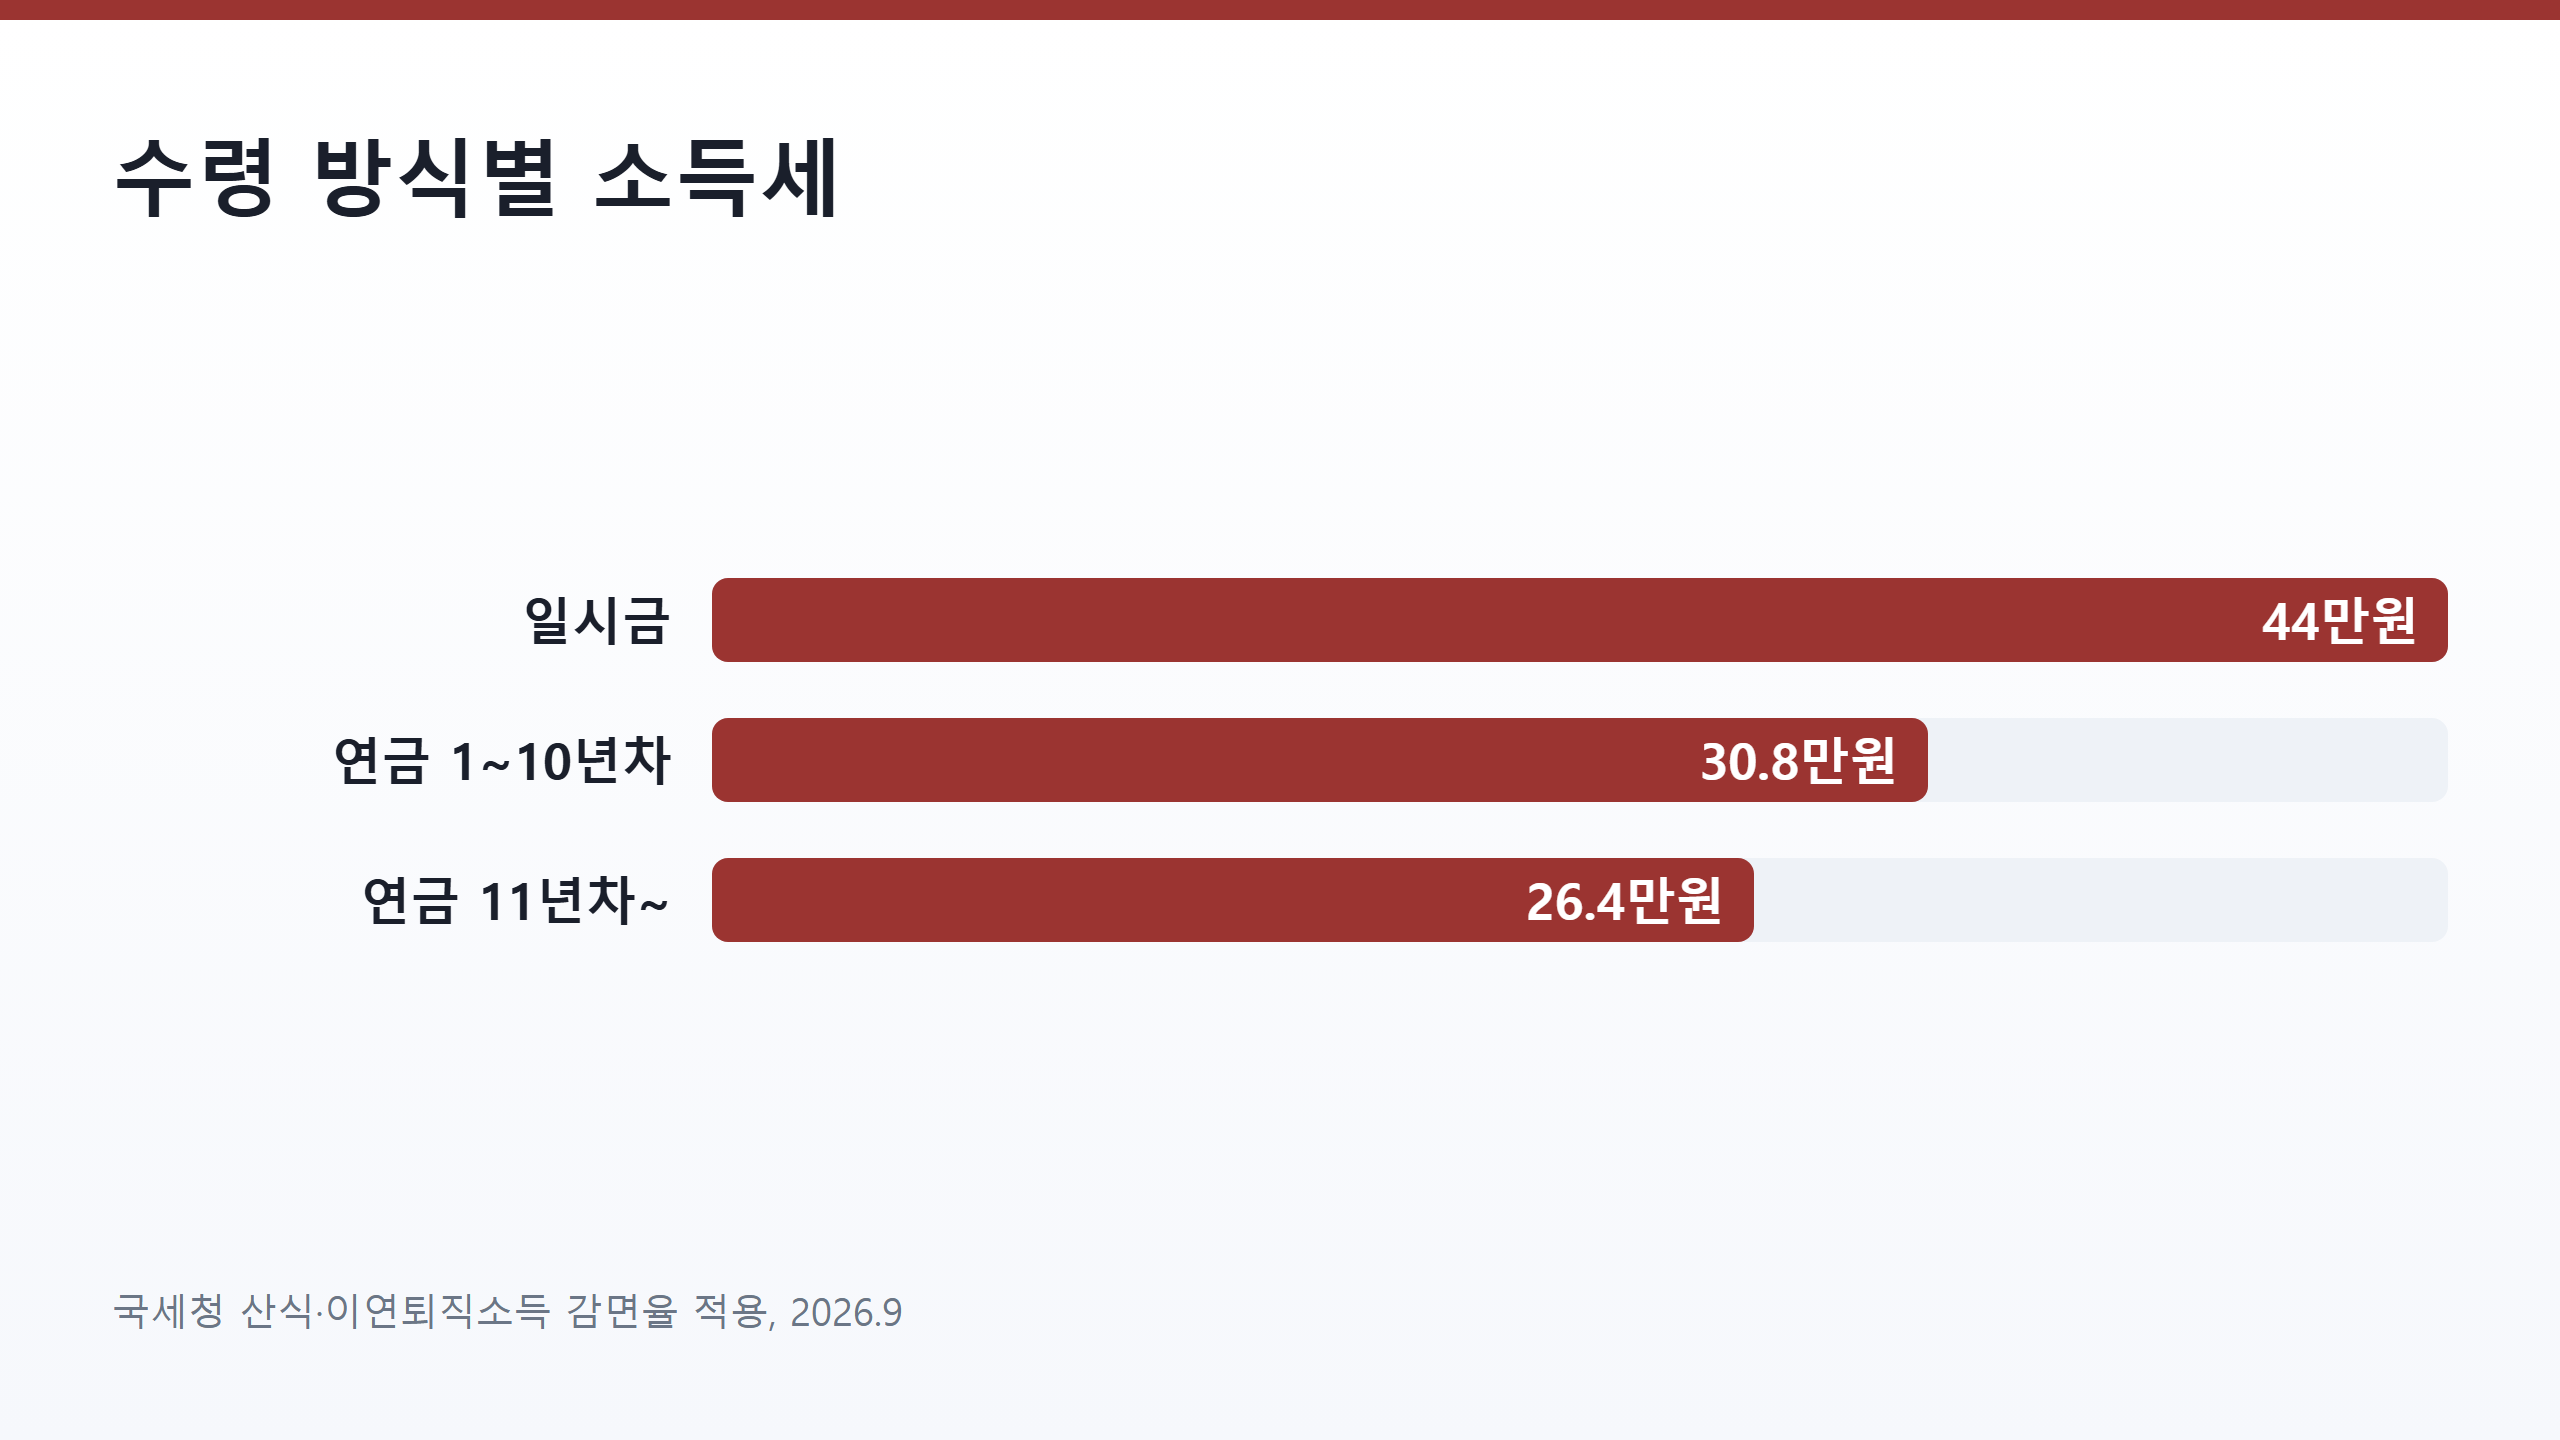
퇴직금 4,000만원(근속 10년) 수령 방식별 소득세, 지방소득세 별도 (출처: 국세청 산식·감면율 적용, 2026.9 기준)
산출세액 자체는 받는 방식과 관계없이 같습니다. 달라지는 건 IRP 계좌로 이전해 55세 이후 연금으로 나눠 받을 때 적용되는 감면입니다. 국세청 기준으로 이연퇴직소득세는 연금수령 1~10년차에 70%, 11년차부터 60%만 부과됩니다. 4,000만원 사례에서는 44만원이 30만 8,000원(13만 2,000원 감면)이나 26만 4,000원(17만 6,000원 감면)으로 줄어듭니다.
감면액은 퇴직금 규모에 비례해 벌어집니다. 1억원 사례는 112만원이 78만 4,000원 또는 67만 2,000원으로, 3억원 사례는 986만 2,500원이 690만 3,750원 또는 591만 7,500원으로 내려갑니다. 그래서 퇴직금이 4,000만원 안팎이면 감면액이 13만 2,000원 수준이라 IRP에 묶어두는 기간과 저울질해볼 만하고, 억 단위라면 연금 수령이 세금 면에서 뚜렷하게 유리합니다.
IRP에 본인이 직접 넣는 돈은 연금저축·IRP 세액공제 활용법에 정리한 대로 연금저축과 합쳐 최대 연 900만원까지 세액공제를 받습니다. 하지만 퇴직금으로 이전한 금액은 세액공제 대상 납입액에서 빠집니다(국세청). 퇴직금을 IRP에 넣는다고 연말정산 환급이 더 생기지는 않는다는 뜻입니다.
55세 미만인데 퇴직금을 현금으로 받을 수 있나요?
퇴직금 수령용 IRP 계좌 개설을 상담하는 은행 창구
원칙적으로는 어렵습니다. 고용노동부에 따르면 2022년 4월 14일부터 회사는 퇴직금을 근로자가 지정한 IRP 계정으로 지급해야 합니다. 예외는 55세 이후 퇴직한 경우, 퇴직급여가 300만원 이하인 경우, 사망으로 인한 당연퇴직이나 외국인 근로자가 국외로 출국하는 경우 등입니다.
IRP로 들어온 4,000만원에 세금이 0원처럼 보이는 건 면제가 아니라 과세를 미룬 것입니다. 국세청은 이를 이연퇴직소득이라 부르며, 퇴직금이 연금계좌로 지급되면 그 시점의 원천징수를 미룹니다. 나중에 IRP에서 일시금으로 꺼내면 감면 없이 이연퇴직소득세를 그대로 내므로, 4,000만원 사례라면 44만원(지방소득세 별도)이 그때 계산됩니다.
이미 현금으로 받았어도 길은 있습니다. 퇴직 후 60일 이내에 연금계좌에 입금하면 이연 대상이 되고, 그 사이 원천징수된 세금은 회사를 통해 환급을 신청하는 절차로 돌려받습니다. 60일이 지나면 이연 대상에서 빠지니, 퇴직금을 이미 받았다면 날짜부터 세어야 합니다.
직접 계산한 값과 회사 지급명세서가 다르다면
가장 흔한 원인은 근속연수입니다. 1년 미만의 월수는 1년으로 올려 계산하므로(소득세법 시행규칙 서식 기준) 근속 9년 4개월이면 10년을 적용합니다. 두 번째는 지방소득세입니다. 회사가 뗀 금액은 소득세와 지방소득세를 합친 값이라, 위 산출세액에 10%를 더해야 같아집니다. 세 번째로 퇴직일이 2018년 1월 1일 이후라면 홈택스 모의계산 메뉴의 '퇴직소득 세액계산'에 퇴직급여를 입력해 같은 산식의 결과를 바로 볼 수 있습니다.
'직장인 부업 도전기 > 블로그 부업 도전기' 카테고리의 다른 글
| 건강보험 환급금 조회 방법 — 226만 명 3조 760억, 평균 136만원 (0) | 2026.09.21 |
|---|---|
| 추석 상여금 세금 계산 — 월 350만원에 100만원이면 12만 970원 (0) | 2026.09.20 |
| 신용대출 갈아타기 이자 절감 — 평균 72만원, 개인사업자도 3월부터 가능 (0) | 2026.09.18 |
| 배우자 유산·사산휴가 급여 25만원 — 임신 중 육아휴직도 9월 18일부터 가능 (0) | 2026.09.18 |
| 정부지원금 근로장려금 복지급여 신청 자격 — 5개 제도 최대 330만원까지 (0) | 2026.09.17 |


